

ICLを検討し始めると、「これって健康保険は効くの?」「結局いくら払うの?」と費用面で足が止まる方は多いものです。まとまった金額と聞くと、迷ってしまいますよね。
ICL(眼内コンタクトレンズ)の保険適用は公的医療保険の対象外で、費用は全額自己負担の自由診療です。ただし、医療費控除・民間の生命保険・医療ローンを組み合わせれば、実質の負担は下げられます。
金額や給付の可否は、課税所得や契約内容で変わります。最終的には税務署・保険会社・医師への確認が前提になる点を、先にお伝えしておきます。
この記事でわかること
- ✔ICLに公的医療保険が使えない理由
- ✔ICL手術の費用相場(両眼の目安)
- ✔保険適用外でも医療費控除は使えること
- ✔生命保険の手術給付金が使えるかの見分け方
- ✔3つの手段を合わせた実質負担の試算
この記事の目次
ICLは保険診療と自由診療のどちら?位置づけを整理
ICLは、病院で受ける診療のうち自由診療に位置づく手術です。公的医療保険が使える保険診療とは、支払いの仕組みが分かれます。
保険診療では、かかった費用の一部を公的医療保険が負担します。自由診療のICLはこの負担がなく、全額を自分で支払います。
医療費が高額になったときに払い戻される高額療養費制度も、保険診療が前提のため使えません。
とはいえ、負担を和らげる手段はあります。医療費控除・民間の生命保険の手術給付金・医療ローンの3つです。
費用相場は両眼でおおむね45万〜66万円(税込)が目安です(2026年7月時点)。この3つを組み合わせると、実質の負担を軽くできます。
なぜICLは保険適用外なのか|先進医療にも当てはまらない
ICLが保険適用外なのは、公的医療保険が「病気やケガの治療」に給付する制度だからです。視力の矯正は生死に関わる治療とは区別され、自由診療として扱われます。
「先進医療なら一部は保険が効くのでは」と考える方もいます。しかし、ICLは先進医療にも含まれません。
先進医療は厚生労働大臣が定める高度の医療技術で、令和8年7月1日現在で73種類が対象です。診察や検査など通常の治療と共通する部分は保険が使えますが、先進医療部分の費用は自己負担になります。
この一覧にICLは入っていません。そのため、先進医療の保険外併用療養費という枠組みにも当てはまらず、費用は全額自己負担です。
今後保険が適用される可能性については、現時点で予定は公表されていません。当面は自由診療という前提で費用を考える必要があります。
ICL手術の費用相場|両眼でいくらかかる
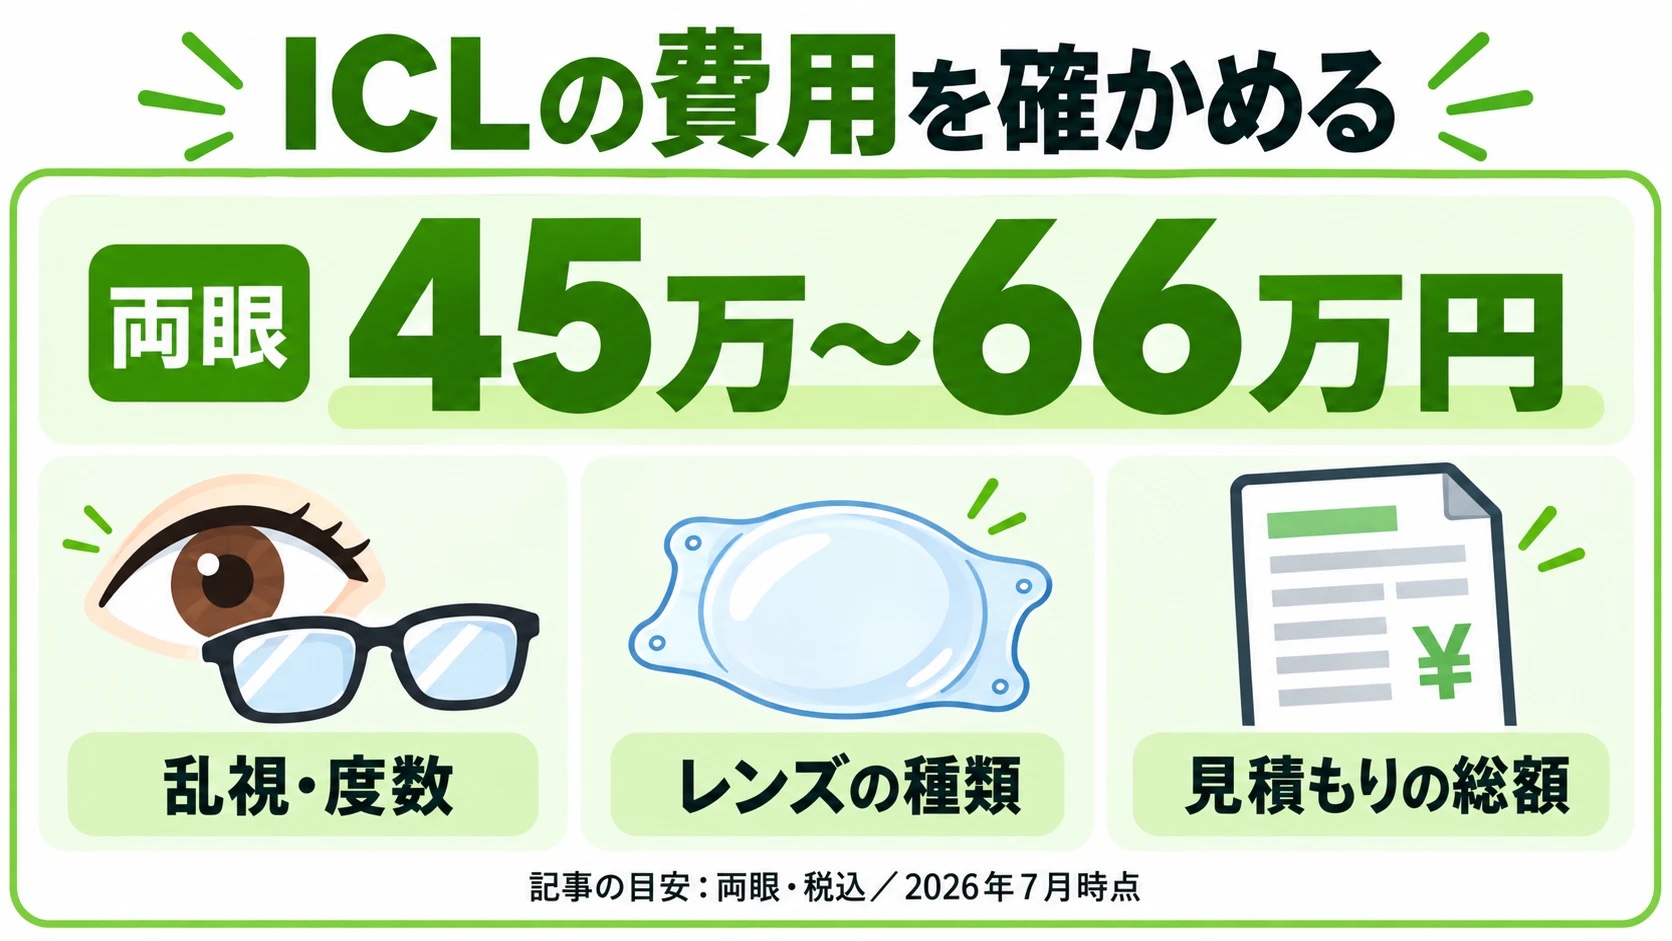
ICL手術の費用相場は、両眼でおおむね45万〜66万円(税込)が目安です(2026年7月時点)。
ICLは眼の中に矯正レンズを挿入する近視矯正術で、レンズを摘出すれば元に戻せる可逆的な方法です。現行の主流モデルはEVO ICL、製造元は米国のSTAAR SURGICAL社です。乱視に対応するタイプはトーリックICLと呼ばれます。
費用に幅があるのは、いくつかの条件でオプションが加算されるためです。
- 乱視の有無(トーリックICLは加算されやすい)
- 近視・遠視の度数の強さ
- レンズの種類(単焦点か多焦点か、ICLかIPCLか)
- 片眼のみか両眼か
参考価格の一例として、両眼42.7万円(税込・-3D未満)で、度数や乱視に応じてオプションが加算され、着手金2.2万円が別途というケースがあります。
費用の内訳や総額が変わる理由は、ICLの費用は総額いくらかを解説した記事をご覧ください。

見積もりを取るときは、レンズ代・検査代・着手金が総額に含まれるかを確認しておくと、あとで想定外の出費を防ぎやすくなります。
保険適用外でも医療費控除は使える
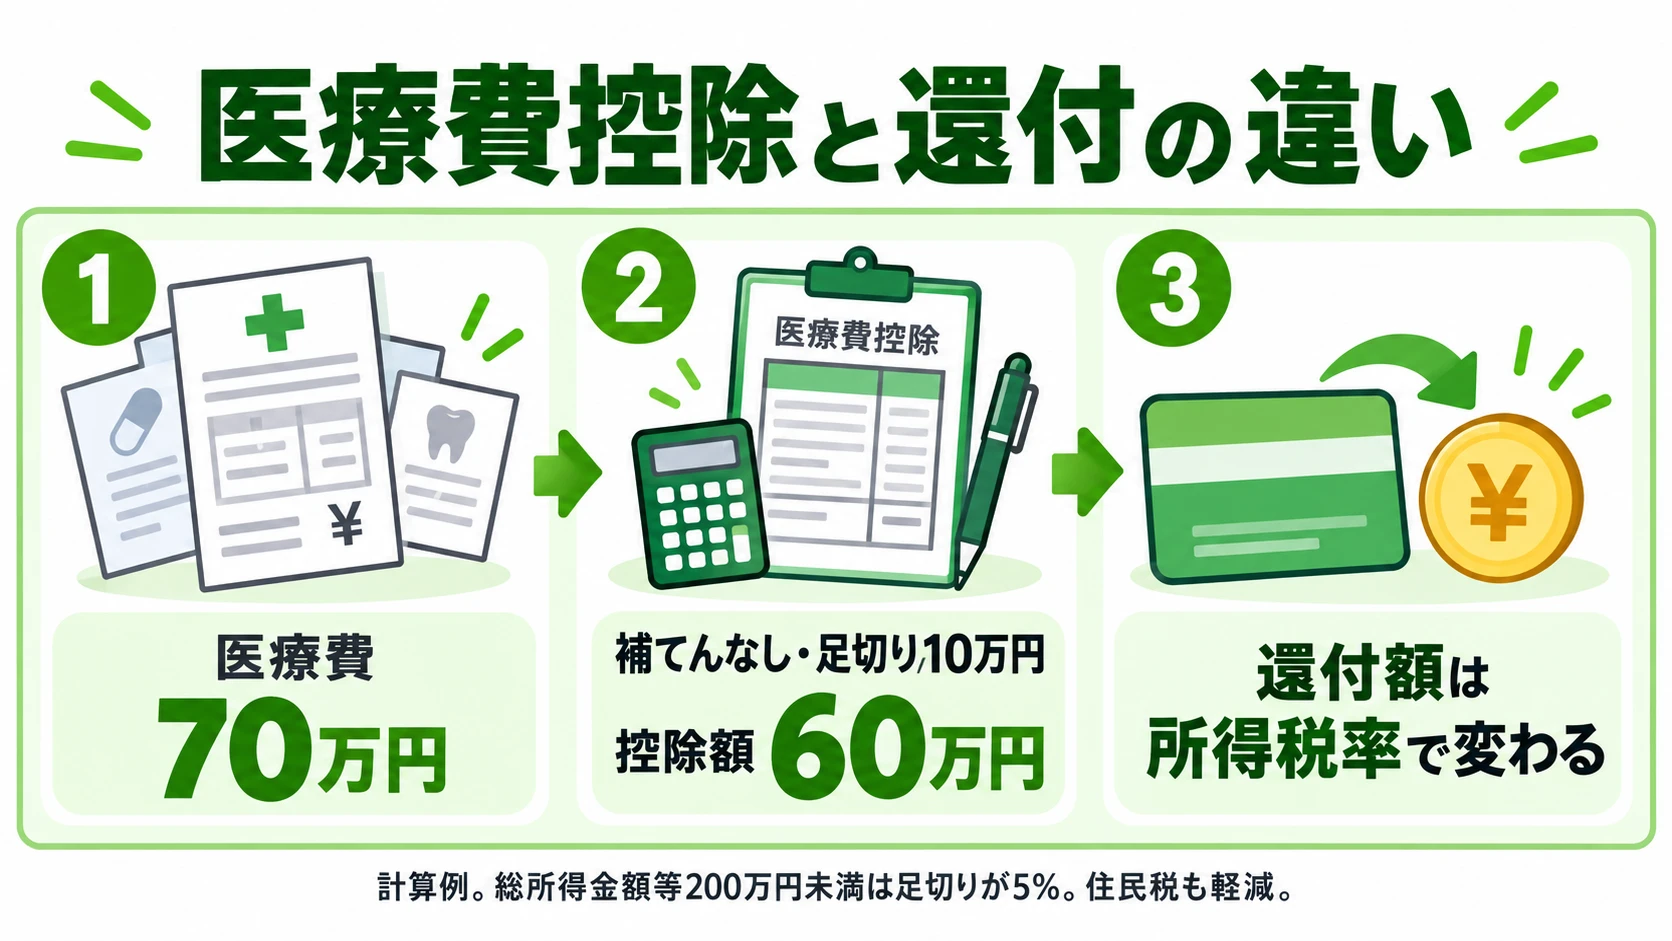
ICL手術の費用は保険適用外ですが、医療費控除の対象です。確定申告をすると所得税の一部が戻り、翌年度の住民税も軽減されます。
国税庁は、視力回復レーザー手術(レーシック)の費用を医療費控除の対象と示しています。ICLの手術費用も同じ趣旨で対象になると、各クリニックが案内しています。レーシックで戻る額の目安は、レーシックの医療費控除でいくら戻るかを解説した記事で整理しています。
控除額は「実際に支払った医療費 − 保険金等の補てん − 足切り額(原則10万円)」で求めます。たとえば手術費用が70万円で補てんがなければ、控除の対象額は60万円です。
年収別にいくら戻るか、対象になる費用・ならない費用、確定申告の流れと必要書類は、ICLの医療費控除でいくら戻るかの記事で詳しく紹介しています。
生命保険の手術給付金は使える?対象か見分ける判断基準
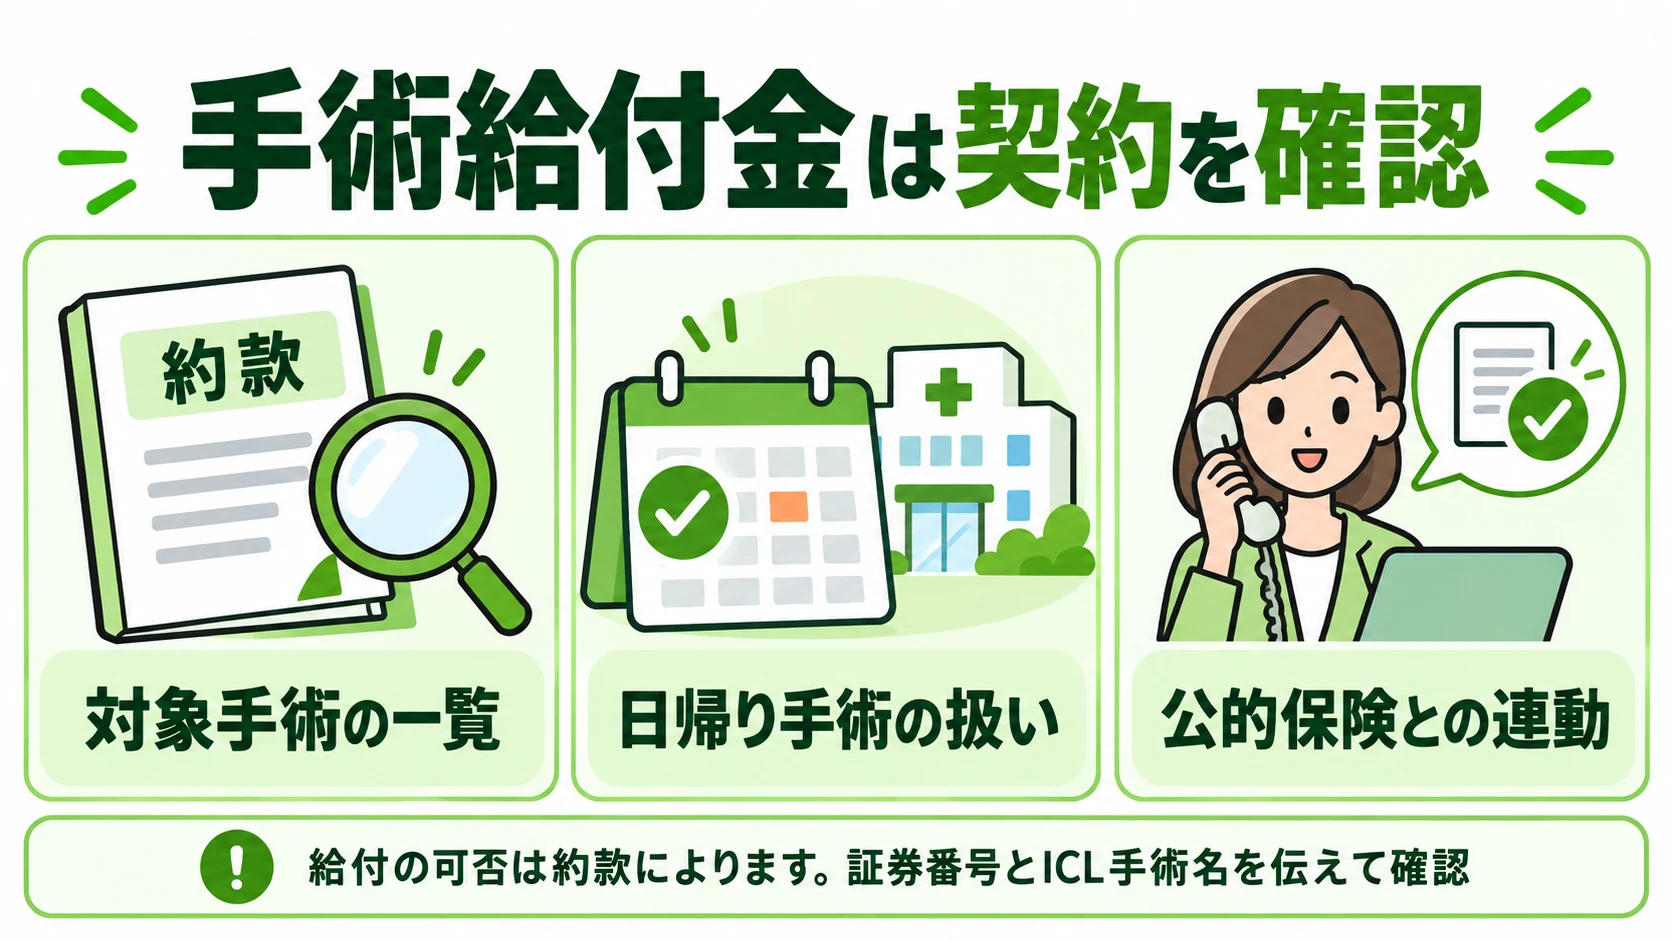
ICL手術で生命保険の手術給付金が出るかは、加入中の保険の約款しだいです。
公的保険に連動せず、手術内容を個別に定めるタイプなら対象になる余地があります。まずは契約先への確認が近道です。
ICLは手術給付金の対象になりにくい
ICL手術は、多くの生命保険・医療保険で手術給付金の対象外となるケースが多いのが実情です。治療目的の手術に該当しないと判断されることが多いためです。
ただし、対象になるかどうかは、加入している保険の約款・手術の種類・診断名で決まります。扱いは一律ではありません。
対象になる可能性もゼロではありません。加入中の保険があれば、一度契約先の保険会社に確認しておきましょう。
対象かどうかを見分ける判断基準
自分の保険が対象か見分けるには、約款の手術給付の項目を確認します。
- ✔給付対象の手術一覧に「眼内レンズを挿入する手術」が含まれるか
- ✔日帰り手術が給付の対象になっているか
- ✔対象手術を個別に定める方式か、公的保険連動の方式か
近年は、公的医療保険の対象手術に連動して給付する商品が増えています。その場合、自由診療のICLは対象外になりやすい点に注意が必要です。
保険会社への確認のしかた(質問文例)
保険会社への確認は、手術名を正確に伝えるほど回答が明確になります。
- 「ICL(眼内コンタクトレンズ)手術は手術給付金の対象になりますか」
- 「日帰りの眼内レンズ挿入術でも給付されますか」
- 「自由診療の手術は給付の対象外でしょうか」
県民共済・日本生命・ソニー生命などでも、扱いは各社の約款によって異なります。パンフレットだけで判断せず、契約先の窓口で確認するのが確実です。
加入から年数が経っている保険ほど約款が古く、給付の扱いが変わっていることもあります。証券番号を手元に置いて問い合わせると、やり取りがスムーズです。
医療費控除・保険・医療ローンで実質負担はいくら?
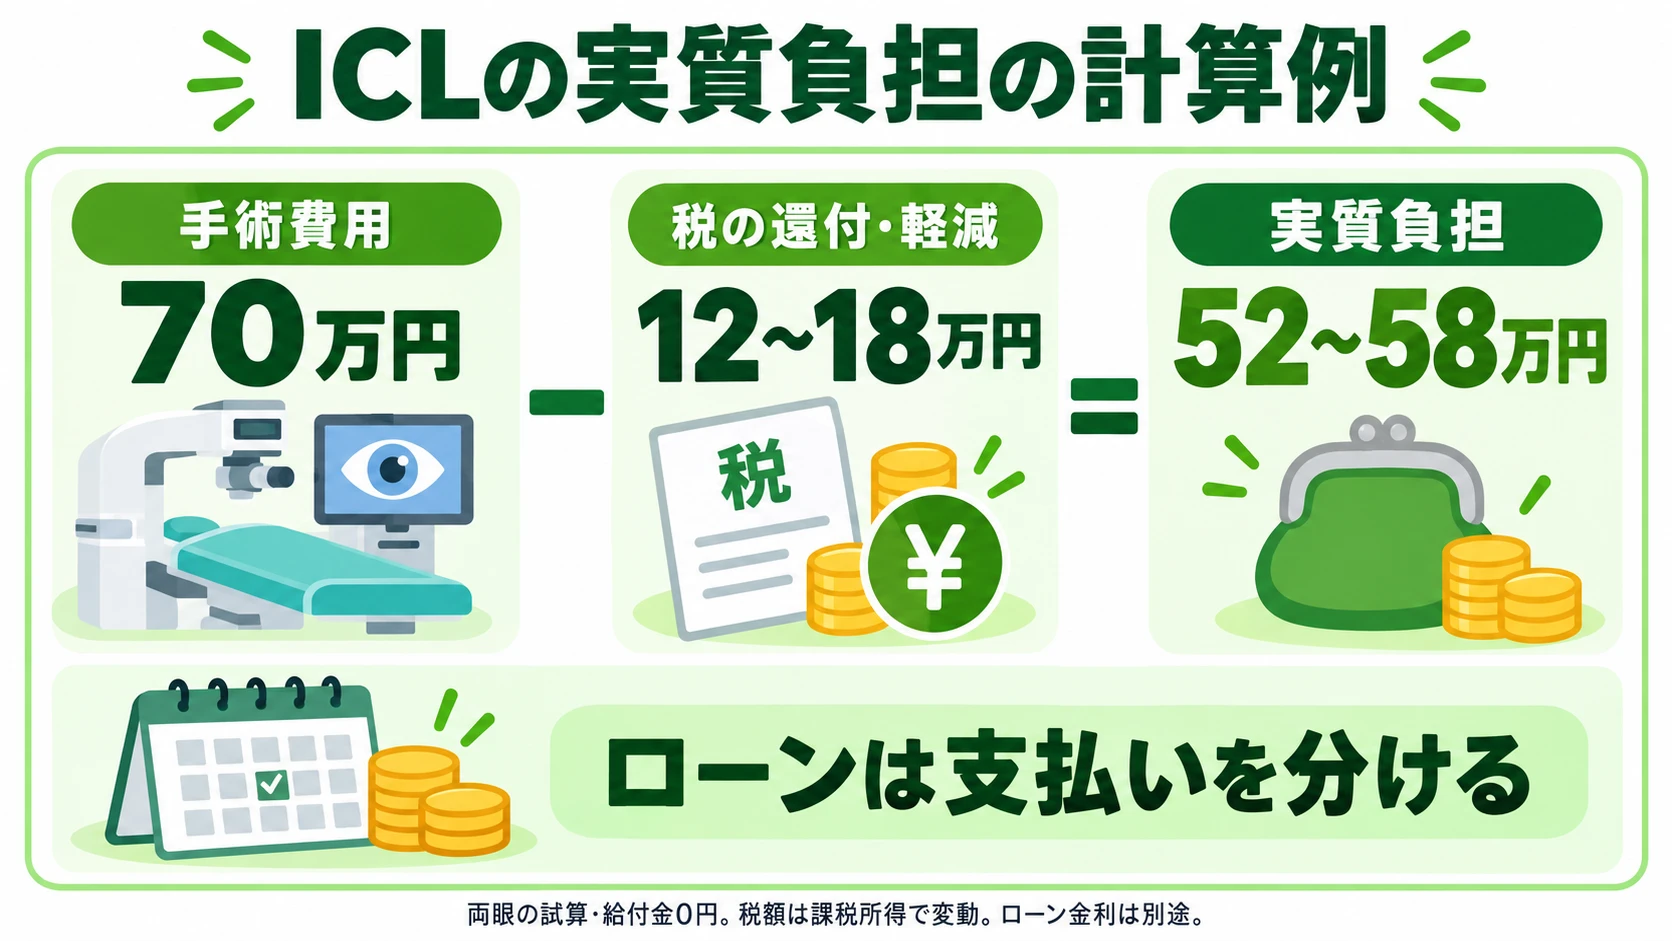
医療費控除の還付と生命保険の給付、医療ローンを踏まえると、実質の負担は費用総額より下がります。
| 項目 | 金額の目安(費用70万円のケース) |
|---|---|
| 手術費用の総額(両眼) | 70万円 |
| 医療費控除による還付・軽減 | 約12〜18万円(課税所得により変動) |
| 生命保険の手術給付金 | 対象外のことが多く0円の想定 |
| 実質負担の目安 | 約52〜58万円 |
医療費控除の還付は、所得税の還付と翌年度の住民税の軽減を合わせた目安です。生命保険の手術給付金が対象になれば、その分さらに負担は下がります。
医療ローン(分割払い)は、総額そのものを下げる方法ではありません。月々の支払いを平準化し、一度に用意する現金を抑える手段です。
その代わり金利がかかるため、総支払額は現金一括より増えます。この点は組む前に確認しておきましょう。
この試算はあくまで一例です。課税所得・補填の有無・契約内容で変わるので、確定した金額は税務署や保険会社に確認してください。
医療費控除を含めた費用の考え方は、地域別のクリニック比較記事でも取り上げています。
よくある質問
- Q. ICLは共済(県民共済など)で保険適用になりますか?
-
A. 自由診療のため公的保険は使えず、共済の手術給付金も対象外となるケースが多いです。可否は各共済の約款によって異なるので、契約先に確認してください。
- Q. 乱視のICL手術は保険適用になりますか?
-
A. 乱視に対応するトーリックICLも含めて、費用は全額自己負担の自由診療です。ただし手術費用は医療費控除の対象にはなり得ます。
- Q. ICLの術後検診・定期検診は保険適用ですか?
-
A. ICLに関連する検診は自由診療扱いで、保険適用外となることが多いです。費用の扱いは受診先のクリニックによって異なるため、事前に確認しておきましょう。
- Q. 医療ローンで支払ってもICLは医療費控除の対象になりますか?
-
A. 医療費控除は、その年に実際に支払った医療費が対象という原則があります。分割・ローンの扱いは支払方法によって異なるため、税務署に確認するのが確実です。
- Q. レーシックは保険適用されますか?ICLと何が違いますか?
-
A. レーシックもICLと同じく保険適用外の自由診療です。国税庁はレーシック費用を医療費控除の対象と示しています。違いは、レーシックが角膜を削る不可逆的な方法なのに対し、ICLはレンズ挿入で元に戻せる可逆的な方法という点です。
レーシックの保険適用と実質負担は、レーシックの保険適用を解説した記事で詳しく解説しています。
まとめ|保険は効かなくても実質負担は下げられる
ICLは公的医療保険の対象外で、費用は全額自己負担の自由診療です。先進医療や高額療養費制度にも当てはまりません。
それでも、医療費控除・生命保険の手術給付金・医療ローンを組み合わせれば、実質の負担は下げられます。
- ✔医療費控除で所得税の還付と翌年の住民税軽減を受ける
- ✔加入中の保険で手術給付金が出ないか確認する
- ✔医療ローンで月々の支払いを平準化する
還付でいくら戻るかは課税所得で変わり、手術給付金が出るかは加入中の保険の約款で決まります。ここが判断の分かれ目です。
自分のケースで正確に知るには、税務署・保険会社・受診先の医師にそれぞれ確認するのが確実です。手術を受けるかどうかは、費用だけでなく目の状態を診てもらったうえで判断してください。
